
Quando o dinheiro não dá para pagar todas as contas, uma dívida cresce ou a renda diminui, o problema dificilmente fica restrito à planilha. A preocupação pode acompanhar a pessoa ao longo do dia, atrapalhar o sono e a concentração, gerar vergonha e até fazer com que ela evite olhar para extratos e boletos. Por isso, falar sobre problemas financeiros e saúde mental também é falar sobre como recuperar, pouco a pouco, a capacidade de agir diante de uma situação difícil.
Isso não significa estabelecer uma relação automática entre problemas financeiros e adoecimento psicológico. O sofrimento emocional é complexo e pode envolver diferentes fatores. Da mesma forma, dificuldades financeiras podem ter origens diversas, que vão de escolhas individuais a desemprego, perda de renda, problemas familiares e mudanças no cenário econômico.
Mas, quando o dinheiro começa a ocupar espaço demais nos pensamentos e a interferir em outras áreas da vida, é importante prestar atenção aos sinais. É importante também entender que cuidar do problema pode envolver tanto apoio emocional e profissional quanto medidas práticas para reorganizar as finanças.
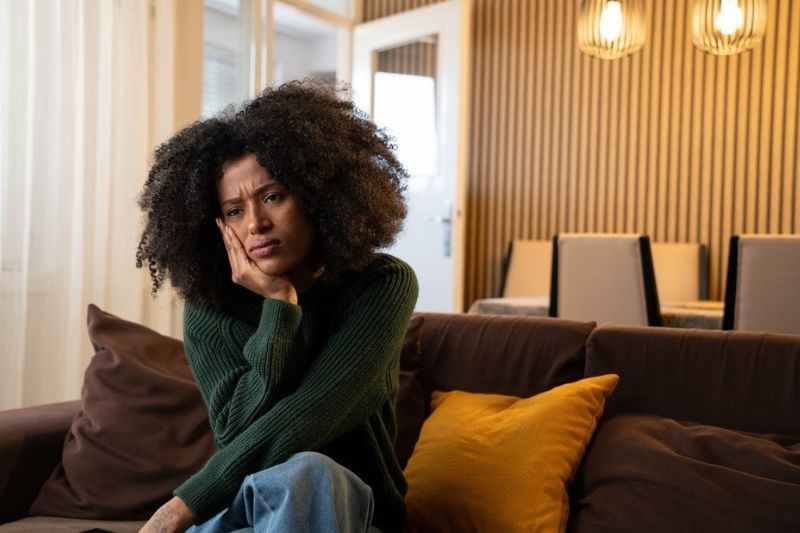 Imagem: Nehad Cavoski/Shutterstock
Quando a preocupação com dinheiro deixa de ser apenas um estresse passageiro?
Ter preocupação diante de uma dificuldade financeira real é compreensível. Para o psicólogo Filipe Colombini, o sinal de alerta aparece quando o assunto começa a ocupar praticamente todo o espaço mental e comprometer outras áreas da vida.
“A pessoa pode perder o sono, ficar constantemente irritada ou ansiosa, ter dificuldade de concentração, evitar abrir contas ou falar sobre dinheiro, afastar-se das pessoas por vergonha, abandonar atividades que antes eram importantes ou sentir que não existe saída”, explica.
Um cuidado ainda maior é necessário quando a situação financeira passa a ser confundida com o valor que a pessoa atribui a si mesma.
Colombini chama atenção para pensamentos como “eu fracassei”, “sou um peso” e “não sirvo para nada”. “Nesse ponto, já não estamos falando apenas de organização financeira. Estamos falando de diferentes camadas de sofrimento.”
É uma diferença que parece pequena nas palavras, mas pode ser enorme emocionalmente. “‘Estou endividado’ descreve uma situação. ‘Sou um fracasso’ é uma conclusão sobre a própria identidade; sobre o self. E essa conclusão pode ser devastadora”, afirma o psicólogo.
Problemas financeiros não definem quem você é
Olhar para uma situação financeira difícil também significa reconhecer as emoções envolvidas sem permitir que elas transformem um problema em uma definição sobre quem você é.
Para Colombini, é possível reconhecer decisões ruins, responsabilidades e erros sem reduzir toda a trajetória de uma pessoa a eles.
Além disso, nem todos os problemas financeiros decorrem exclusivamente de escolhas individuais. “Existem contexto econômico, oportunidades, imprevistos, doenças na família, mudanças profissionais e inúmeras outras variáveis”, lembra.
Segundo o psicólogo, parte do trabalho para recuperar a capacidade de ação está justamente em separar aquilo que pode ser resolvido agora daquilo que não pode, estabelecer pequenos passos e voltar a enxergar possibilidades.
A vergonha, por outro lado, pode empurrar para a direção contrária. “Vergonha costuma produzir isolamento. E isolamento frequentemente torna um problema difícil ainda mais difícil”, afirma Colombini.
E existe outro aspecto importante nessa relação: muitas das nossas decisões envolvendo dinheiro não começam no momento em que abrimos a carteira. Elas também podem estar relacionadas à história que construímos com o dinheiro ao longo da vida.
Problemas financeiros e saúde mental: nossa história influencia a maneira como lidamos com o dinheiro
Se as decisões financeiras fossem puramente matemáticas, talvez uma boa planilha fosse suficiente para resolver todos os problemas. Na prática, nossa relação com o dinheiro também envolve experiências, emoções e comportamentos aprendidos.
A economista, educadora financeira e psicanalista Débora Lages chama atenção para a influência das experiências familiares na maneira como cada pessoa aprende a lidar com o dinheiro.
Vivências de escassez durante a infância, por exemplo, podem repercutir de diferentes maneiras na vida adulta. Algumas pessoas podem desenvolver um medo intenso da falta; outras podem buscar no consumo uma forma de compensar algo que não puderam ter no passado.
Débora conta já ter acompanhado casos em que o excesso de compras estava relacionado a privações vividas anteriormente.
Isso não significa que exista uma explicação única para o endividamento, muito menos que toda pessoa que gasta demais esteja compensando experiências da infância. Mas investigar os próprios padrões pode trazer informações importantes sobre a relação que se estabelece com o dinheiro.
Para Débora, reconhecer que existe um comportamento que está prejudicando a vida financeira é um passo importante. Dependendo da situação, buscar orientação financeira pode ajudar a reorganizar as escolhas, enquanto o acompanhamento terapêutico pode contribuir para compreender emoções, crenças e padrões que se repetem.
“Em casos extremos, a pessoa precisa também de terapia para aprender a lidar com suas próprias emoções e identificar crenças e padrões que, inconscientemente, se repetem”, explica.
Nesse sentido, educação financeira e autoconhecimento podem ser complementares: enquanto um ajuda a compreender e organizar os números, o outro pode ajudar a investigar comportamentos e emoções que interferem nas escolhas.
Um exercício de 30 dias para entender dinheiro e emoções
Uma maneira de começar a observar essa relação é acrescentar uma pergunta ao tradicional controle de gastos: como eu estava me sentindo quando gastei?
Débora Lages propõe um exercício simples. Durante um mês, a recomendação é anotar diariamente cada despesa, seja no papel, em uma planilha ou em um aplicativo.
“Fazer isso é excelente para que adquiram consciência de suas escolhas financeiras. E nesse processo é essencial a pessoa perceber o que ela sentiu no momento que fez a compra”, afirma.
Isso permite observar não apenas quanto foi gasto e com o quê, mas também se existem situações ou emoções que aparecem repetidamente associadas ao consumo.
A proposta não é transformar cada compra em motivo de culpa. É trocar o julgamento pela observação.
Com o tempo, segundo Débora, essa percepção pode contribuir para decisões de compra mais conscientes e para uma vida financeira mais equilibrada.
Do emocional para a prática: por onde começar a organizar as finanças?
Quando há muitas contas, dívidas ou despesas acumuladas, é comum que a situação pareça grande demais para ser enfrentada.
O educador financeiro Fernando Ribeiro observa que algumas pessoas reagem evitando justamente aquilo que mais as preocupa: deixam de abrir o aplicativo do banco, não conferem as contas ou preferem não calcular o tamanho das dívidas. O resultado é que, sem conhecer os números, fica ainda mais difícil estabelecer prioridades e resolver os problemas financeiros.
Fernando compara esse momento a uma luta na qual conhecer o adversário e aprender novas técnicas aumenta as possibilidades de enfrentá-lo. Ele também alerta para a expectativa de solucionar tudo rapidamente.
“A sobrecarga acontece quando queremos dar velocidade sem ter a direção. Não é difícil, é trabalhoso”, diz.
Por isso, o primeiro passo não precisa ser resolver toda a vida financeira. Pode ser simplesmente conhecer a situação como ela é hoje. Quanto entra? Quanto sai? Quais contas estão atrasadas? Quais são as dívidas? Quanto é necessário para manter as despesas essenciais?
Colocar essas informações no papel pode ser desconfortável, mas também permite substituir uma preocupação indefinida por questões concretas que podem ser analisadas uma a uma.
Está difícil pagar tudo? Comece separando necessidade de desejo
Depois de conhecer a situação financeira, chega uma das etapas mais delicadas: estabelecer prioridades. Para Fernando, um dos primeiros exercícios é distinguir aquilo que é necessário do que é desejável.
“Nossas necessidades devem ser claras, simples, possíveis e reais. Quem vai dizer qual é o valor de nossas necessidades é o nosso orçamento”, explica.
Na prática, vale listar primeiro aquilo que não pode faltar e identificar quanto é necessário para cobrir essas despesas dentro da realidade daquela família.
A alimentação é um exemplo citado pelo educador. Uma estratégia para reduzir gastos pode ser elaborar previamente um cardápio para as refeições da família. Isso ajuda a definir o que será necessário comprar e facilita a busca por substituições mais econômicas.
A lógica pode ser aplicada a outras áreas: antes de sair cortando despesas aleatoriamente, é importante entender quais são as necessidades, quanto elas custam e o que realmente pode ser ajustado.
Quando existem dívidas e não há dinheiro suficiente para todos os compromissos, também é importante analisar fatores como juros, risco de interrupção de serviços essenciais e possibilidades de renegociação. Dependendo da complexidade da situação, buscar orientação financeira individualizada pode ajudar a definir prioridades.
Depois da emergência, é hora de buscar previsibilidade
Organizar as contas de um mês é importante. Mas evitar que o problema se repita exige olhar um pouco mais adiante.
Fernando recomenda manter o hábito de registrar receitas e despesas de maneira simples e funcional. Mas faz uma ressalva: não basta contabilizar.
“Não é só contabilizar, mas também analisar o quanto foi gasto e com que foi gasto para descobrir onde está havendo aumento ou diminuição do consumo e entender o porquê”, explica.
Outra palavra importante nessa etapa é previsibilidade.
Muita gente organiza apenas as despesas daquele mês. Fernando recomenda ampliar esse horizonte e observar também o ano inteiro.
IPTU, IPVA, material escolar, seguros, presentes, manutenção do carro ou da casa e outras despesas previsíveis podem entrar antecipadamente no planejamento, de acordo com a realidade de cada família.
Ter essa visão não elimina os imprevistos, mas ajuda a evitar que despesas que já poderiam ser previstas sejam tratadas como emergências quando chegam.
7 atitudes para cuidar dos problemas financeiros sem ignorar a saúde mental
As orientações dos especialistas ajudam a mostrar que não é preciso resolver tudo de uma só vez. Algumas atitudes podem servir como ponto de partida:
-
Reconheça o que está acontecendo sem transformar a situação em identidade. Estar endividado ou atravessar uma dificuldade financeira não define o valor de uma pessoa.
-
Observe como o dinheiro está afetando outras áreas da vida. Alterações persistentes no sono, irritabilidade, isolamento, dificuldade de concentração ou abandono de atividades importantes merecem atenção.
-
Registre gastos e emoções. Durante 30 dias, observe não apenas onde o dinheiro foi usado, mas também como você estava se sentindo em determinadas decisões de consumo.
-
Conheça os números. Anote quanto entra, despesas essenciais, dívidas e contas atrasadas. O primeiro objetivo é entender a situação.
-
Separe necessidade de desejo. Antes de fazer cortes, identifique aquilo que precisa ser preservado no orçamento e o que pode ser ajustado.
-
Planeje além do mês atual. Coloque no radar despesas que chegarão nos próximos meses para aumentar a previsibilidade.
-
Procure ajuda quando precisar. Isso pode significar conversar com alguém de confiança, buscar orientação financeira ou recorrer a profissionais de saúde, dependendo da situação.
Como ajudar alguém que está sofrendo com problemas financeiros?
Quem está ao redor também pode fazer diferença e nem sempre isso significa oferecer dinheiro ou encontrar uma solução para as dívidas.
Colombini recomenda “oferecer presença sem infantilizar a pessoa”. Isso significa escutar, perguntar do que ela precisa, reconhecer que aquela situação é difícil e, quando possível, ajudar a organizar alternativas concretas.
“Em alguns casos, apoio pode significar procurar soluções financeiras. Em outros, acompanhar a pessoa a um atendimento psicológico ou médico. E às vezes significa simplesmente conseguir conversar sem julgamento”, explica.
Por outro lado, cobranças e comparações podem aumentar a vergonha e dificultar a conversa. Frases como “você deveria ter pensado antes”, “eu avisei”, “é só trabalhar mais” ou “fulano passou por coisa pior” devem ser evitadas.
Acolher também não significa retirar a responsabilidade da pessoa. “Apoiar não é fingir que decisões não têm consequências. É conseguir discutir responsabilidade sem transformar dificuldade financeira em julgamento moral”, afirma o psicólogo.
Que tal aprender sobre Longevidade Financeira e inserir algumas ações no seu dia a dia? Baixe gratuitamente o Guia de Longevidade Financeira e saiba os principais pilares para cuidar bem do seu dinheiro!
Guia da Longevidade Financeira
Baixe gratuitamente nosso Guia e tenha em mãos tudo que precisa saber para ter uma vida financeiramente estável e longeva.
Leia também:
Errar faz parte da experiência humana: saiba como lidar melhor com as frustrações
Escuta ativa: como aprender a ouvir e transformar a conversa em uma ferramenta de apoio