
Em um país onde o endividamento das famílias está em níveis recordes, falar sobre educação financeira para jovens ganhou urgência. Isso porque ensinar adolescentes a lidar com dinheiro pode formar adultos mais preparados para consumir, poupar e investir com consciência.
Matemática, português e ciências seguem essenciais, mas saber administrar o próprio dinheiro tem se tornado, cada dia mais, uma habilidade indispensável. Com crédito caro, inflação persistente e baixo índice de poupança, o tema ocupa cada vez mais espaço nas casas e nas escolas.
Os números do endividamento no Brasil
Os dados mostram por que o assunto é urgente. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 81,7% das famílias brasileiras estão endividadas, segundo dados de seetembro de 2026. Mesmo que o valor represente uma queda em comparação ao mês de agosto, o valor ainda é alto.
Em agosto de 2026, 73,71 milhões de pessoas estava inadimplentes. Os dados são da Confederação Nacional de Dirigentes Lojistas (CNDL) e do SPC Brasil e a situação estive ainda pior no início do ano. Em março, houve um pico histórico de 74,31 milhões inadiplentes.
Para economistas, o cenário reflete a falta de conhecimento sobre planejamento financeiro, uso inadequado do cartão de crédito, do cheque especial e de empréstimos. Esses fatores costumam vir de hábitos pouco desenvolvidos ao longo da vida e, por isso, especialistas defendem que a educação financeira para jovens comece cedo.
Por que a educação financeira para jovens deve começar na adolescência?
A adolescência é uma das fases mais importantes para a formação de hábitos que seguem na vida adulta. Ensinar planejamento, consumo consciente, orçamento e investimentos aumenta a chance de escolhas mais equilibradas no futuro.
Economistas destacam que a inadimplência reduz a capacidade de consumo das famílias, dificulta o financiamento de bens e compromete o crescimento econômico. Por isso, falar sobre educação financeira para jovens é tão importante.
Entre os benefícios desse aprendizado estão:
- compreensão do valor do dinheiro;
- consumo mais consciente;
- menos compras por impulso;
- hábito de economizar;
- autonomia para decidir;
- menor risco de endividamento na vida adulta.
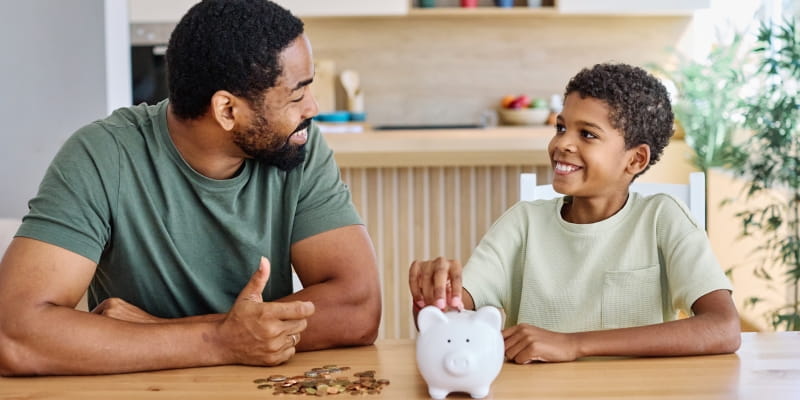
O exemplo da família também pesa. Pais e responsáveis que conversam sobre orçamento, planejamento e prioridades ajudam os adolescentes a construir uma relação mais saudável com o dinheiro.
 Crédito: pics five/Shutterstock
Como falar sobre dinheiro com adolescentes na prática
A educação financeira vai muito além da sala de aula. O cotidiano oferece oportunidades simples de ensinar e uma boa estratégia é envolver o adolescente em pequenas decisões, mostrando que todo orçamento tem limites e exige escolhas.
Algumas práticas recomendadas:
- incentivar o registro de receitas e despesas;
- explicar a diferença entre necessidade e desejo;
- definir metas para compras futuras;
- estimular a comparação de preços;
- mostrar como pequenas economias rendem ao longo do tempo.
Para crianças e adolescentes que ganham mensada, essa é a oportunidade de falar sobre o uso responsável do dinheiro. Além disso, outra ferramenta conhecida é a regra 50-30-20, que pode ser adaptada à realidade dos adolescentes:
- 50% para despesas essenciais;
- 30% para lazer e gastos pessoais;
- 20% para poupança ou investimentos.
Mesmo sem renda fixa, essa divisão ajuda a criar disciplina e organização.
Habilidades essenciais na educação financeira para jovens
O aprendizado envolve mais do que economizar.
Tudo começa com o controle de gastos, que ensina o adolescente a saber para onde vai o próprio dinheiro. Em seguida, vem a formação de uma reserva financeira, útil para imprevistos e para realizar planos sem recorrer a dívidas.
Também é importante entender como funcionam os juros e o crédito. Com esse conhecimento, o jovem passa a reconhecer os riscos do endividamento e a evitar armadilhas comuns. Além disso, definir metas de curto, médio e longo prazo dá direção às escolhas, e as noções básicas de investimentos completam a base para a vida adulta.
Bancos com contas para jovens e adolescentes
Vários bancos oferecem contas para menores de 18 anos, sempre com autorização e acompanhamento de um responsável legal. Idade mínima, tarifas e recursos variam conforme a instituição. Alguns exemplos são:
- Inter: tem duas contas gratuitas, a Kids, de 0 a 12 anos, e a Inter You, de 13 a 17;
- C6 Bank: a C6 Yellow é gratuita e atende menores até 17 anos e 6 meses, com cartão de débito personalizado;
- PicPay: conta com o PicPay Família para menores de 15 anos, em contas vinculadas à do responsável. Adolescenetes de 16 e 17 anos podem abrir a própria conta;
- Nubank: tem conta para menores de 6 a 17 anos com caixinhas voltadas a metas de economia;
- Banco do Brasil: oferece a BB Cash, uma conta para crianças e adolescentes de 0 a 17 anos;
- Next: tem o nextJoy para crianças e adolescentes de 0 a 17 anos.
Antes de escolher, vale comparar idade mínima, limites de uso e possibilidade de investir. As condições atualizadas estão no site ou no aplicativo de cada banco.
Planejamento é fundamental para cuidar do futuro e garantir a Longevidade Financeira. Por isso, preparamos uma planilha exclusiva para você anotar todos os seus gastos e não perder o controle. Preencha o formulário a seguir e baixe a planilha gratuitamente!
Planilha de Planejamento Financeiro
Preocupado com as contas ao final do mês? Baixe a planilha GRATUITA de planejamento financeiro e fuja do vermelho!
Leia também:
Dicas práticas de finanças pessoais para transformar sua realidade
Como os filhos podem ajudar os pais na organização das finanças para uma longevidade ativa
Preguiça e finanças: como a falta de atitude pode prejudicar a sua relação com o dinheiro